让不懂建站的用户快速建站,让会建站的提高建站效率!

炒股就看金麒麟分析师研报,泰斗,专科天元证券股票交易平台说明|实盘投资模式与服务介绍,实时,全面,助您挖掘后劲主题契机!
每经记者|刘嘉魁 每经裁剪|陈俊杰
开年以来,中国银行业正经验一场针对“客户尽责探听”合规性的监管风暴,其密集进度与处罚力度号称史无先例。据《逐日经济新闻》记者统计,限度3月26日,当月已有超20家银行过火分支机构因“未按规则开展客户尽责探听”等反洗钱违纪案由收到监管部门罚单,单笔罚金从11.4万元至417.46万元不等。
银行业密集因波及“客户尽调”等原因被罚金,与2026年1月1日负责实践的新版《金融机构客户尽责探听和客户身份府上及交易纪录保存束缚办法》酿成时辰上的细密呼应。监管层正以“零容忍”姿态,向全行业重申反洗钱第一谈防地的严肃性。
为何“未按照规则开展客户尽责探听”会在3月份集合爆发?记者探听发现,这并非监管部门倏得收紧表率,而是转变后的《中华东谈主民共和国反洗钱法》及配套新规实施后,执律例范与坐法认定发生了根人性升沉,亦是监管逻辑从“金额门槛”向“风险分级”转型后的势必反应。
记者空洞到,3月以来,中国东谈主民银行各场所分行行政处罚信息公示表中,“未按照规则开展客户尽责探听”这一坐法步履类型出现显赫增长。
从时辰线看,处罚潮从3月初便已开动涌动。3月2日,招商银行贵阳分行因未按照规则开展客户尽责探听等3项坐法步履,被中国东谈主民银行贵州省分行申饬并罚金87.5万元。同日,开阳县农村信用攀附联社因同类违纪被罚65万元。次日,农业银行鹤岗分行因单一的客户尽责探听违纪,被中国东谈主民银行鹤岗市分行罚金25.05万元。3月5日,山东张店农村生意银行和萍乡农村生意银行同日“上榜”,分袂因疏浚多项违纪被罚80.2万元和99.43万元。
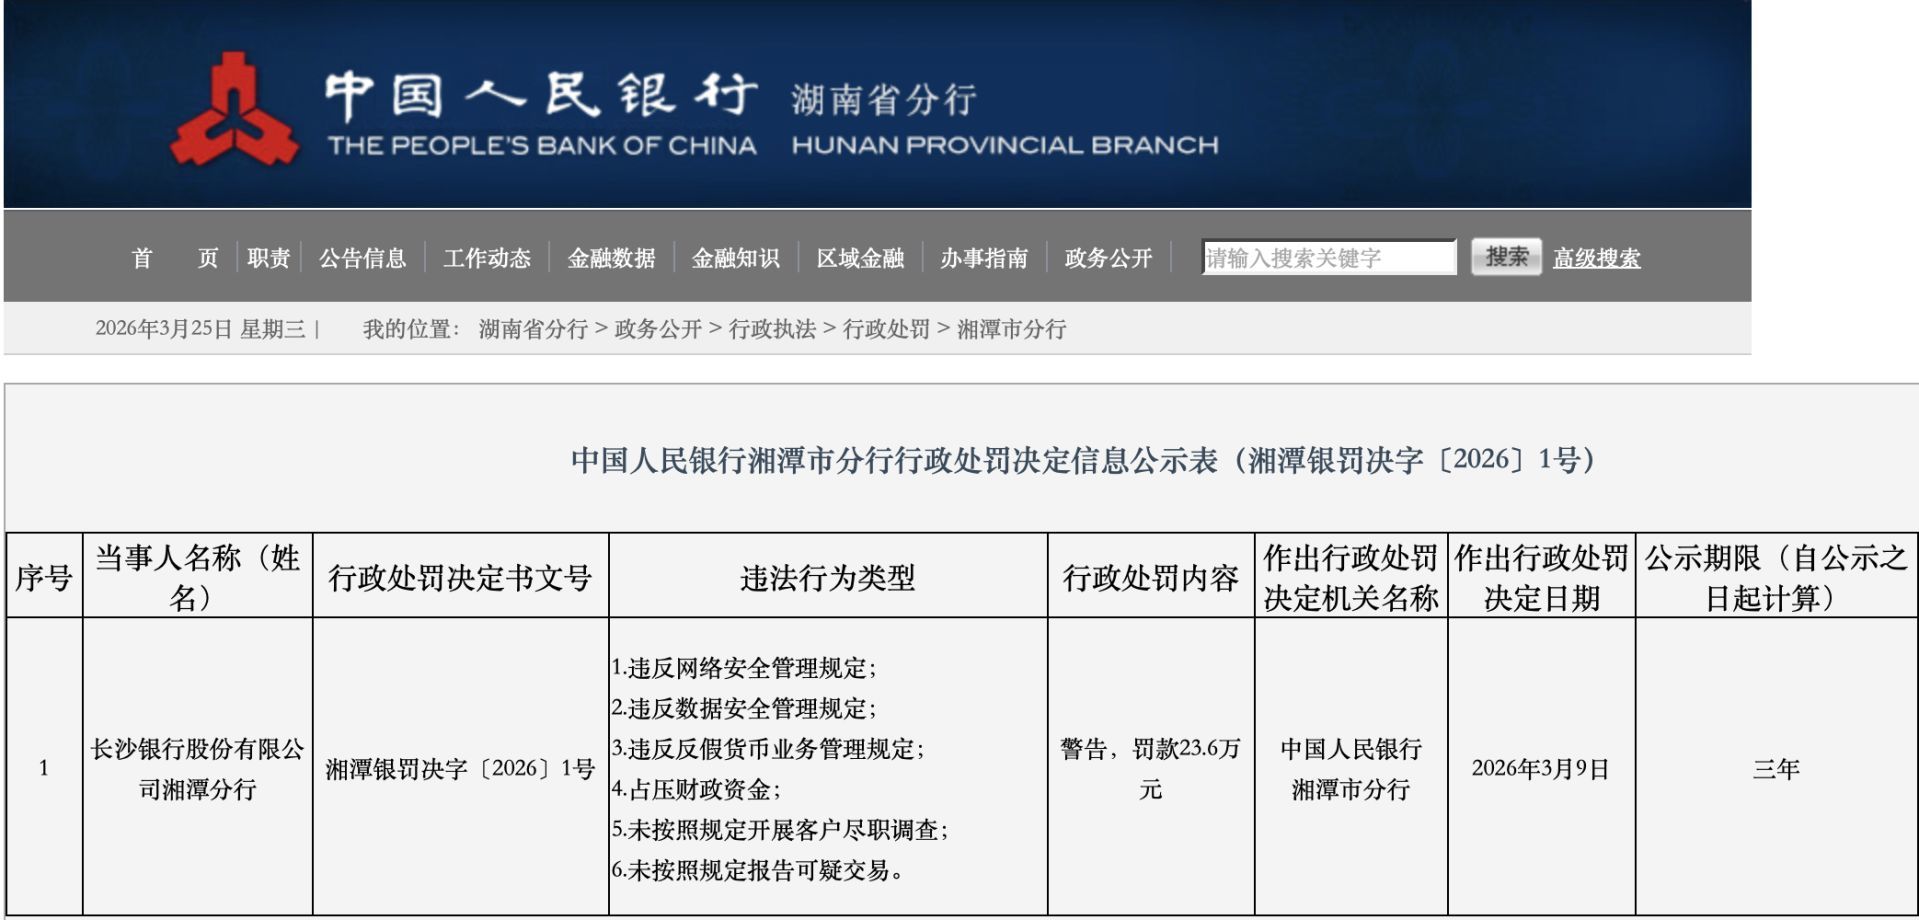
截图起原:中国东谈主民银行网站
进入3月中旬,罚单的密集度和金额均有所高涨。3月11日,中信银行舟山分行和交通银行镇江分行分袂领到96.1万元和90.6万元的罚单。3月16日成为当月处罚的一个“岑岭日”:泸州银行因多项反洗钱违纪被重罚417.46万元,同期8名相关职守东谈主被追责;广发银行洛阳分行和邮储银行克孜勒苏柯尔克孜自治州分行也分袂被处以86.16万元和34.1万元的罚金。次日,江苏兴化农村生意银行和农业银行双河兵团分行再收罚单,金额分袂为99万元和27.6万元。3月25日,恒丰银行自贡分行被赐与申饬并罚金26.55万元。
从被罚机构类型看,既有国有大行分支机构如农业银行莱芜分行、鹤岗分行,交通银行威海分行、镇江分行、山东省分行;也有股份制银行如招商银行贵阳分行、恒丰银行自贡分行;城商行如长沙银行湘潭分行;更有大齐农村金融机构,包括山东张店农商银行、湖南城步农商银行、贵州遵义汇川农商银行、开阳县农村信用攀附联社,以及贵阳小河科技村镇银行、灵川深湛村镇银行、重庆北碚稠州村镇银行等多家村镇银行。
《逐日经济新闻》记者梳理这些罚单发现,“未按照规则开展客户尽责探听”较少算作孤单的案由出现,它往往与其他违纪步履“系缚”在一齐。
最典型的疏浚违纪是“未按照规则发达可疑交易”和“与身份不解的客户进行交易或提供工作”。举例,泸州银行的罚单明确列出了“未按规则履行客户身份识别义务”“未按规则报送大额交易发达大概可疑交易发达”以及“与身份不解的客户进行交易”等多项。开阳县农信社的违纪步履中也包含了“为身份不解的客户提供工作、与其进行交易”和“未按照规则发达可疑交易”。这种组合意味着银行不仅在客户准入法子失守,在后续的握续监控和风险发达法子也存在严重缺失,使得账户内容上露出于洗钱等非法举止的风险之中。
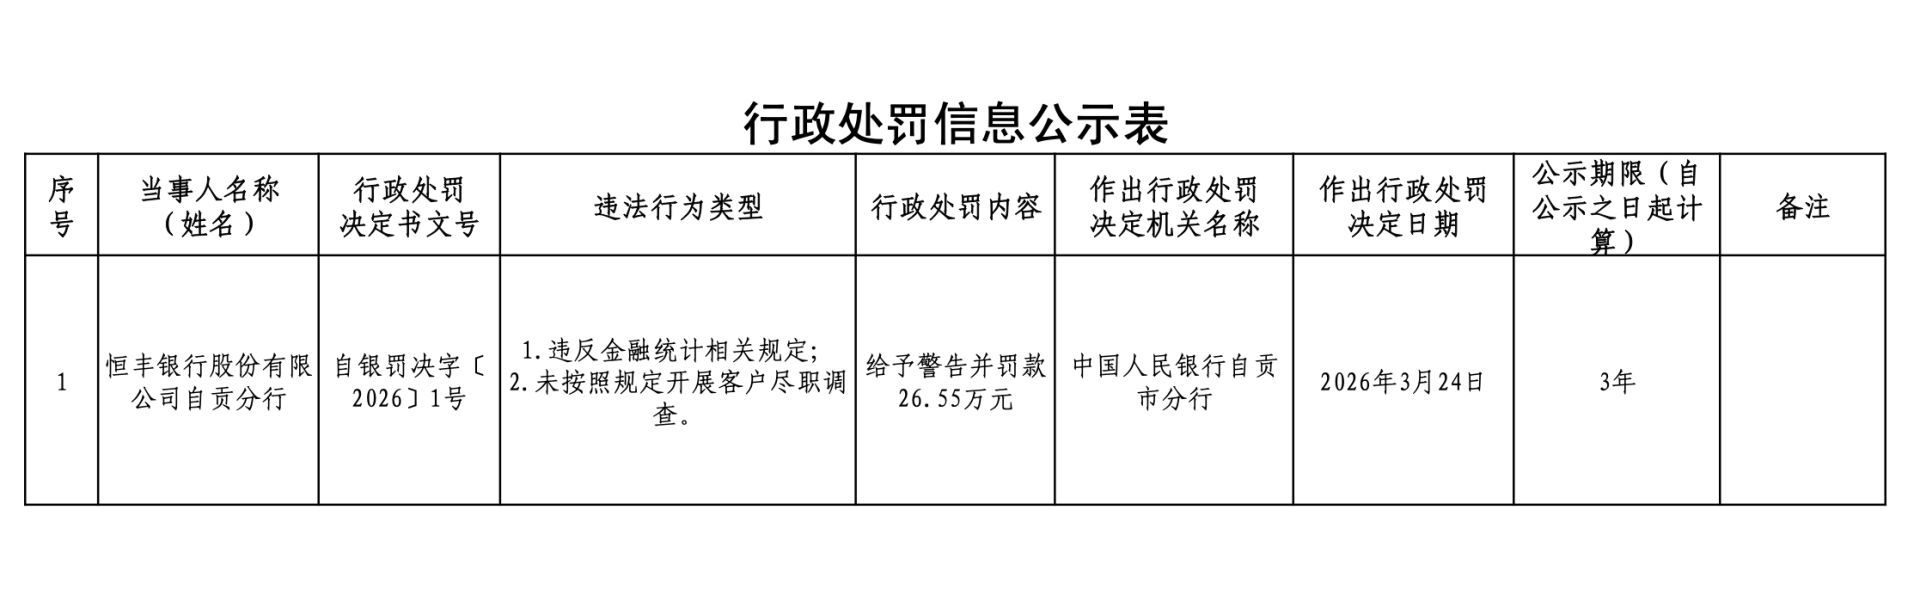
截图起原:中国东谈主民银行网站
此外,这类违纪还常与基础束缚破绽并存。多数罚单中,“违抗金融统计束缚规则”和“违抗账户束缚规则”是高频出现的追随项。这反应出部分机构,尤其是一些下层网点或中小银行,在内控束缚的多个基础法子存在系统性薄弱。客户尽责探听的流于神志,可能仅仅其举座合规文化稀疏、里面束缚随意的一个缩影。
由此可见,“未按照规则开展客户尽责探听”往往是一个系统性风控破绽的早先,并沿着昭着的逻辑链条向后端膨大。
“违纪链条的早先是客户身份识别的神志化,链条的中段是握续尽责探听的缺失,链条的末端是风险发达与解决的失效。”西部地区某城商行资深从业东谈主士对记者分析谈,罚单中呈现的违纪组合具有昭着的逻辑链条:账户开立审核不严(违抗账户束缚规则)为第一步;未能灵验识别客户实在身份和配景(未按规则开展客户尽责探听)是中枢失效法子;进而导致无法对额外资金往复进行灵验监测和发达(未发达可疑交易);最终可能沦为非法资金通谈(与身份不解客户交易)。监管处罚精确地击中了这条风险传导旅途上的多个节点,体现了“过罚相等”的原则。
为何“未按照规则开展客户尽责探听”相关处罚密集出现?其最平直的监管策略配景,是2026年1月1日起负责实践的新版《金融机构客户尽责探听和客户身份府上及交易纪录保存束缚办法》(下称“新办法”)。
新办法与2025年1月1日收效的新反洗钱法酿成配套,明确将沿用多年的“客户身份识别”调度为“客户尽责探听”,这一术语升沉背后,是监束缚念从静态的“查对身份证件”向动态的“了解你的客户”(KYC)全过程束缚的深远跃迁。
与旧规比较,新办法最显赫的变化之一是删除了“个东谈主存取现款超5万元需登记资金起原或用途”的强制性调治条目。这曾被部分公众诬告为监管的“收缩”。然而,监管逻辑实则发生了根人性升沉:从夙昔基于固定金额的“一刀切”式束缚,升级为基于客户和交易风险的“分级分类”束缚。
新规条目金融机构必须为每一位客户树立动态的风险评估画像。关于经评估认定为低风险的客户(如收入起原自如、交易模式划定的庸碌储户),在办理业务时可汲取简化措施。反之,关于系统监测到交易步履额外、与客户身份或历史模式严重不符的“高风险”情形,银行则必须照章启动“强化尽责探听”,深入核查资金起原与行止,并可对客户的交易花样、畛域等实施合理限制,致使在风险超出管奢睿力时断绝办理业务或休止业务关系。
资深业内分析东谈主士以为,3月份的密集罚单,不错视为监管层在新规落地后的一次“压力测试”和“定向校准”。它向市集传递出明深信号:取消5万元登记条目,毫不虞味着银行不错收缩致使撤消客户尽责探听的职守。相背,银行需要参加更多资源,构建更智能、更精确的风险识别与监测体系,以杀青“既灵验阻止非法资金流动,又不给称职公民增添无用要贫窭”的监管磋磨。
本轮监管风暴为银行业,至极是数目繁密的中小银行敲响了警钟。客户尽责探听防地失守,不仅会招致经济处罚和声誉亏空,更可能使其被迫卷入洗钱、讹诈等坐法行恶举止,危及机构自己的庄重揣测。
从受罚机构类型漫衍看,农村生意银行、农信社、村镇银行等县域中小金融机构占比颇高。这暴露出其在合规参加、科技系统、专科东谈主才等方面存在的浩荡短板。与世界性银行比较,中小银行往往面对更大的本钱敛迹,在反洗钱监测系统建造、大数据风控模子设备上参加不及,更多依赖东谈主工审核和训诫判断,在移交复杂覆盖的非法资金举止时力有不逮。同期,下层职工合规坚强与专科智力的培训也可能存在缺口。
即使是国有大型银行,其部分下层分支机构也未能避免。这反应出在总行层面轨制完备的情况下,策略在向一线网点传导和实践过程中可能出现“衰减”。若何确保调治的合规范例在遍布世界的每一个工作结尾获得原原委委的实践,是大型银行机构治理的恒久课题。
面对监管规则的升级和司法力度的加强,银行业亟需从“被迫应付检查”转向“主动构建风控体系”。
“对咱们银行机构而言,反洗钱合规已从一项被迫中意监管条目的‘本钱项’,日益升沉为关乎银行生计与发展的‘中枢竞争力’。”前述资深银行从业东谈主士示意,银行必须重新谛视客户尽责探听的定位。在零卖端,通过优化尽责探听经由均衡反洗钱合规与金融工作可得性,避免因过度风控加重金融抹杀;在对公端,树立受益通盘东谈主识别的范例化经由,控制工商数据、征信数据交叉考证,而非毛糙依赖客户自述。
关于农村金融机构而言,亟需寻求“抱团取暖”的合畛域式。鉴于单个村镇银行、农商行难以承担腾贵的时间参加和东谈主才本钱,业内东谈主士提倡,可由省级联社或主发起行树立分享的反洗钱工作中心,为辖内机构提供集合的客户风险评级、可疑交易监测、尽责探听培训等工作,裁减单家机构的合规本钱。
需要至极空洞的是,银行应树立“监管沙盒”念念维,主动开展合规自评。鉴于新反洗钱法已将罚金上限进步至1000万元,且允许“双罚制”(既罚机构也罚职守东谈主),银行必须树立前置性的合规评估机制,对存量客户进行风险排查,对高风险业务条线开展专项审计,而非恭候监管处罚后再被迫整改。
封面图片起原:每经媒资库
新浪声明:此音讯系转载改过浪攀附媒体,新浪网登载此文出于传递更多信息之观点,并不虞味着赞同其不雅点或证据其形色。著述内容仅供参考,不组成投资提倡。投资者据此操作,风险自担。 海量资讯、精确解读,尽在新浪财经APP
职守裁剪:杨赐 天元证券股票交易平台说明|实盘投资模式与服务介绍
天元证券股票交易平台说明|实盘投资模式与服务介绍提示:本文来自互联网,不代表本网站观点。