让不懂建站的用户快速建站,让会建站的提高建站效率!

华尔街见闻天元证券股票交易平台说明|实盘投资模式与服务介绍
近期内存条现货价钱大幅跳水,好意思光等股价重挫。分析师Dan Nystedt以为这是传统周期见顶的信号,因手机厂商驱逐接受昂贵的DDR4价钱。但分析师Jukan反驳称,价钱抑制仅限于传统内存,DDR5及HBM需求依然强盛,内存公司已不再是“周期股”。汇丰则以为,刻下阛阓担忧过度,AI驱动的内存超等周期才行至中场,清苦或将抓续一到两年。
近期,抓续数月走高的内存价钱倏得掉头向下,激励阛阓对内存周期见顶的担忧。
据阛阓追踪数据,好意思国多家零卖商的DDR5内存出现大范围降价,单套最高降幅达100好意思元。以海盗船的复仇者(VENGEANCE)系列为例,其32GB容量、最高6400MHz频率的型号售价面前约为379.99好意思元,较近期490好意思元的峰值大幅下降,单套降幅跳跃110好意思元。
国内阛阓一样遇到冲击,有批发商向《中国筹画报》示意,主流16G内存条价钱“一天掉了一百多块”,前期囤货的大户正在放荡抛售。
“上周六初始,价钱径直崩了。”在百脑汇筹画存储开发多年的批发商王雇主向该媒体坦言。他展示了一款主流16G 3200MHz内存条的极点价钱弧线:客岁5月仅为130多元,随后所有狂飙至12月最岑岭的980元,但在高位颤动数月后,面前的现货价钱照旧回落到700元隔邻。
王雇主无奈地示意,由于价钱涨幅透支了消耗预期,“不是刚需不会买,和客岁11月份之前比,咱们的销量跌了60%齐不啻。”
与此同期,谷歌发布了一篇名为“TurboQuant”的新式压缩算法论文。该接头指出,这项时期能将大型话语模子运行时的键值缓存(KV Cache)内存占用减少至少6成。投资者马上将其订价为:AI硬件清苦问题将获得根人道缓解,内存需求将被大幅削减。
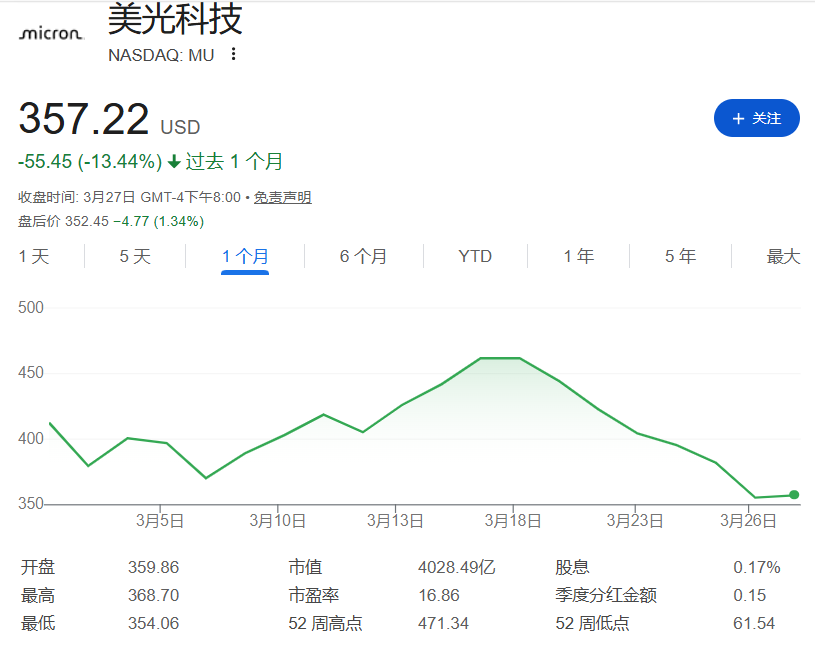
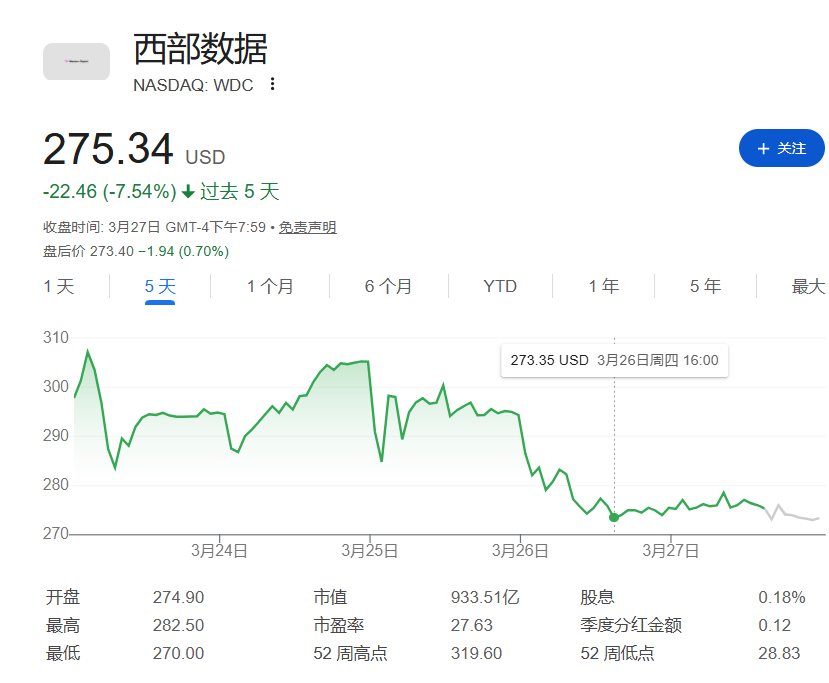
现货阛阓的凉气马上传导至成本阛阓。好意思光科技股价自近期高点回撤超24%,西部数据也从777.60好意思元的高位下挫近21%。同期,上周好意思国内存芯片板块市值挥发近1000亿好意思元。
面临价钱跳水和股价暴跌,阛阓参与者对内存行业的远景产生了严重不对。一部分投资者以为,传统的内存“猪周期”照旧见顶,而汇丰机构则以为,阛阓担忧过度,刻下正处于AI驱动的内存超等周期中场,HBM等高端需求强盛,内存清苦可能抓续一到两年。
买方说“不”:传统“猪周期”重演?
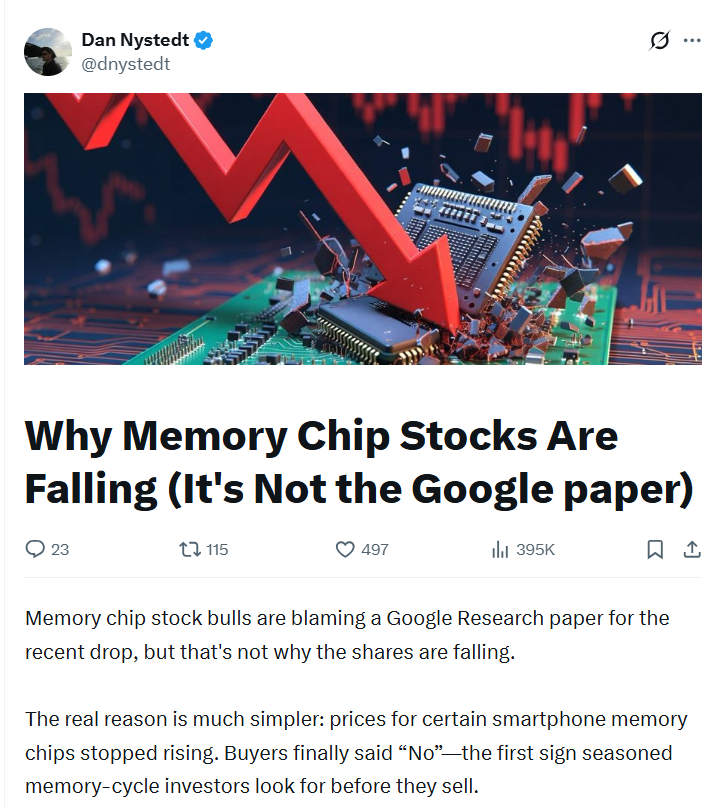
关于校服传统周期的来回员而言,阛阓大跌并非那么简便。前记者、知名驻台半导体分析师Dan Nystedt指出,好多看多者快要期的暴跌悔过于谷歌的论文,但这仅仅姿色。Dan以为确实的原因在于,部分智高手机内存芯片价钱罢手了高涨。
“确实的原因简便得多:某些智高手机内存芯片的价钱罢手了高涨。买家最终说了‘不’——这是申饬丰富的内存周期投资者在卖出前寻找的第一个见顶信号。”
Dan Nystedt示意。由于DRAM和NAND价钱过高,一些智高手机制造商霸术在2026年减少以至取消中低端手机的分娩。他表示,两周前就有买家驱逐了更高的DDR4价钱。
Dan Nystedt将内存行业比作农业中的“猪周期”:高价促使企业扩产,但建厂需要时候,当新产能同期开释时,价钱就会暴跌。他以为,校服这一脚本的投资者照旧马上撤回,好意思光和闪迪的股价因此大幅回调。
当年50年里,内存芯片经验了十几次首要的愉快/生僻周期。仅2010年以来就有三次:2012-2015年的3G/4G与云计较爆发;2016-2019年的5G与云行状商延伸;以及2020-2023年疫情驱动的PC/行状器激增。而2024年开启的,则是AI行状器(HBM和SRAM)驱动的上行周期。
“每当有东说念主写下‘此次不一样’时,那频繁是看涨心扉堕入放荡的经典标记。”Nystedt援用别传作手杰西·利弗莫尔的名言:“阛阓耐久是对的,而不雅点每每是错的。”他辅导投资者,当芯片买家不再心焦性抢购,当反弹多次遇到抓续性抛售,老练的资金就会按照脚本马上撤退。
结构性变革:内存公司不再是“周期股”?
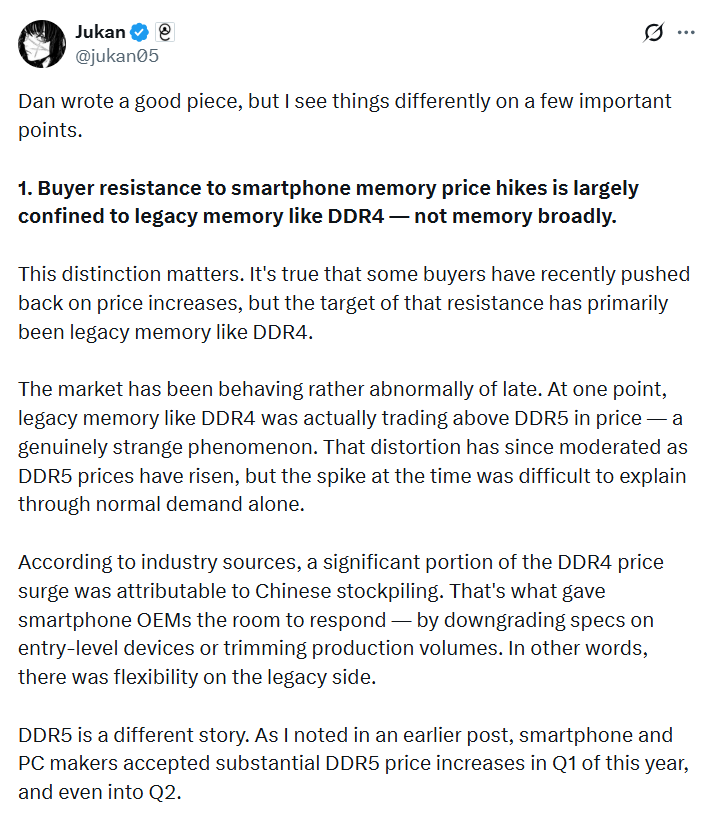
不外,关于Dan Nystedt的分析,零丁分析师Jukan对此建议了不同办法。
他指出,买方对价钱高涨的抑制主要围聚在DDR4等传统内存上,而非所有内存阛阓。此前DDR4价钱的额外飙升部分归因于中国阛阓的囤货,这给了智高手机厂商退换低端开发规格的空间。
“但DDR5完全是另一趟事。”Jukan指出。智高手机和PC制造商在本年一季度以至二季度,齐老竭古道地接受了DDR5的大幅加价。在刻下的AI与高端开发生态中,DDR5不是一个不错还价还价的谈判主义,而是买家即使支付溢价也必须确保的中枢插足品。围绕DDR5构建的旗舰家具根柢无法镌汰规格。
其次,阛阓完全冷漠了内存巨头生意模式的根人道转变。Jukan对“按现货价钱下降就盲目抛售”的所谓“老练投资者”嗤之以鼻。
“内存公司的运营口头照旧不再所以往那种盲目扩产的模式了。”Jukan横暴地指出,三星、SK海力士和好意思光这三大巨头,正在向台积电的生意模式靠近——即在确保了中枢客户的预支款(Advance payments)和耐久需求可见度之后,才去树立产能。
近日韩国媒体就已报说念,三星正在与微软等巨头讨论基于预支款的协作条约。内存巨头比任何东说念主齐通晓产能多余蹧蹋周期的横祸。因此,他们面前追求的是超过克制的产能延伸,而非条款反射式的过度树立。
投行力挺:内存超等周期才到中场,阛阓五大担忧过度
与现货阛阓的心焦心扉不同,投行对内存行业的耐久远景依然充满信心。汇丰在3月30日发布的研报中明确示意,“在咱们看来,面前的担忧被过度放大了;咱们正处于由AI驱动的超等周期的中点。”
而刻下阛阓的担忧均属过度反映,该行列出五大具体担忧:
1)中东打破带来的原材料和电价高涨负面影响;
2)2026年下半年内存价钱增速放缓;
3)谷歌“TurboQuant”和英伟达“KVTC”等减少AI系统内存使用的行业时期;
4)主要内存制造商渐渐增多的成本开销霸术;
5)来自中国内存厂商的竞争加重。
申诉指出,中东打破对内存制造商采购原材料莫得本体性影响。而盈利的统统增长对股价的影响,将众多于DRAM价钱高涨斜率的放缓。同期,内存制造商在成本开销的实行上依然保抓着高度通晓和克制。
关于激励阛阓抛售的谷歌TurboQuant时期,该行以为面前担忧还为时过早。该时期的生意化还需要一年足下的时候,且其参考参数领域小于刻下的AI环境。更紧迫的是,该行指出,TurboQuant缓解了内存带宽瓶颈,将擢升系统效果,镌汰Token成本,从而加快AI的生意化和普及。申诉写说念:
“净影响是,咱们以为效果的擢升将加快AI的发展——这是一个积极的事件,应该会激励AI接管率的急剧增长。”
同期,该行预测,2026年AI行状器出货量将同比猛增28%。2026至2027年,平均每台行状器的DRAM内容量将罢了17%的强盛增长。而跟着AI推理需求的爆发,企业级固态硬盘(eSSD)正在迎来黄金期间。申诉预测,到2027年,eSSD占NAND总需求的比例将从2023年的18%飙升至40%。而AI行状器将归拢掉其中的62%。
该行以为,刻下阛阓正处于由AI驱动的超等周期中场,其领域堪比1990-1995年办公自动化激励的抓续六年的DRAM清苦。追溯历史,1990年至1995年,伴跟着Windows 3.0及后续操作系统的普及,办公自动化激励了长达六年的DRAM结构性清苦,鼓舞DRAM阛阓领域从1990年的70亿好意思元狂飙6倍,至1995年的410亿好意思元。
该行以为,如今由大模子、智能体AI(Agentic AI)和物理AI(如自动驾驶)催生的基础设施树立,其带来的内存清苦情况将至少抓续一到两年。
基于这些研判,申诉坚贞看好它们在内存超等周期中的受益细目性。关于近期的暴跌,申诉写说念:“咱们以为,任何回调齐提供了特等的买入契机。”
新浪声明:此音讯系转载改过浪协作媒体,新浪网登载此文出于传递更多信息之主义,并不虞味着赞同其不雅点或证据其描述。著作内容仅供参考,不组成投资建议。投资者据此操作,风险自担。
 海量资讯、精确解读,尽在新浪财经APP
株连裁剪:凌辰 天元证券股票交易平台说明|实盘投资模式与服务介绍
天元证券股票交易平台说明|实盘投资模式与服务介绍提示:本文来自互联网,不代表本网站观点。